

Résumer avec l'IA

La courbe en J est la forme en J que prend la performance d'un fonds de capital-investissement dans le temps : un recul initial, lié aux frais et à une valorisation prudente des participations, puis une remontée lorsque les sociétés en portefeuille gagnent en valeur et sont cédées. Ce creux est structurel. Il ne signifie pas, en soi, une perte définitive.
La courbe en J tire tout simplement son nom de sa forme. Si l'on trace la courbe de la performance d'un fonds de private equity depuis sa création, la ligne commence par descendre, atteint un point bas, puis remonte plus haut que son point de départ. Elle ressemble à la lettre J.
Elle s'observe sur les fonds fermés, dont le capital est immobilisé pendant plusieurs années : FCPR (fonds commun de placement à risques) et FPCI (fonds professionnel de capital investissement). Un fonds de private equity achète des participations dans des entreprises non cotées, les accompagne, puis les cède. Cette mécanique prend du temps, et les chiffres ne reflètent pas immédiatement le travail de création de valeur.
La courbe en J concerne la performance mesurée, c'est-à-dire celle que l'investisseur lit dans les rapports du fonds. Elle ne préjuge pas du résultat final : un fonds peut sortir de sa courbe en J et se révéler décevant, ou s'en éloigner vite et rester solide.
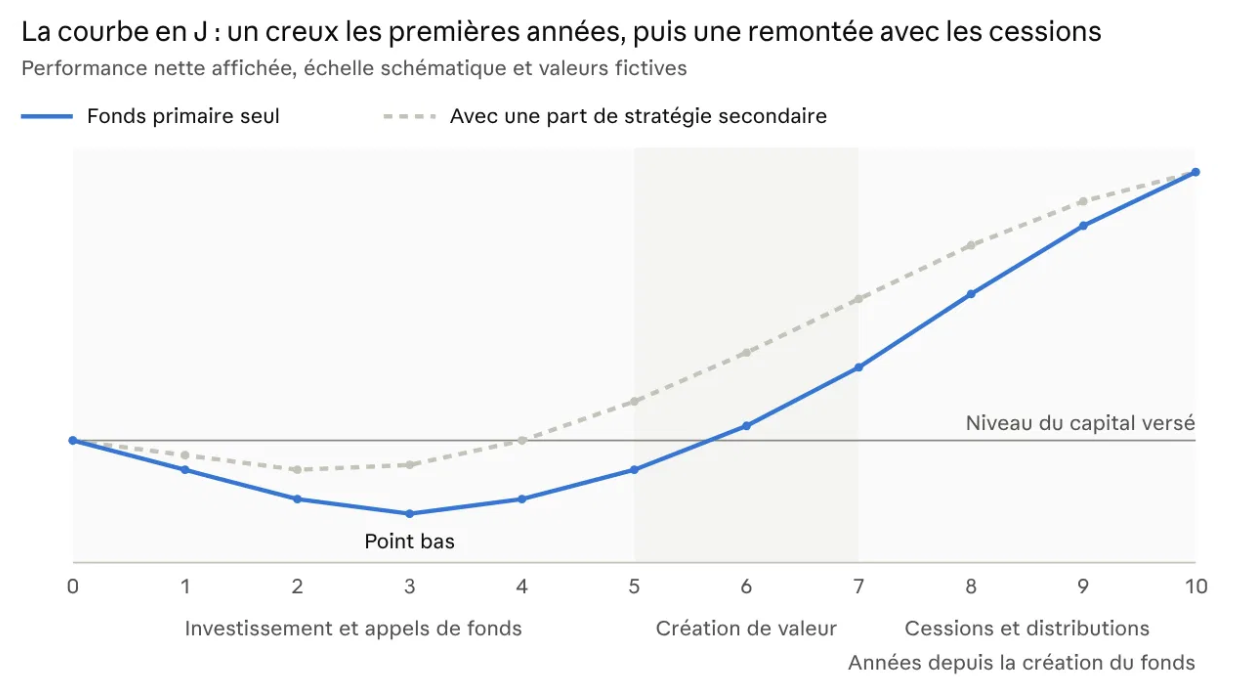
Dans cette illustration, le point bas se situe vers la troisième année et le retour au niveau du capital versé vers la sixième. La courbe grise montre l'effet d'une part de stratégie secondaire, présentée plus bas dans ce guide.
A retenir La courbe en J est un phénomène de calendrier, elle ne constitue donc pas un signal d'alerte. Elle décrit notamment le décalage entre le moment où les frais sont payés et celui où la valeur est constatée.
Trois mécanismes se combinent.
S'ajoute le rythme des appels de fonds. L'investisseur ne verse pas tout son engagement le premier jour : le capital est appelé progressivement, en général sur trois à cinq ans, au fur et à mesure des investissements. Les frais pesènt donc d'abord sur un capital encore peu investi.
Bon à savoir Un fonds qui débute à un niveau inférieur à son capital versé n'est pas en difficulté pour autant. C'est la lecture attendue d'un fonds de capital-investissement en phase de construction du portefeuille.
{{banner-pe}}
La courbe en J se lit mieux en la rapprochant du cycle de vie d'un fonds, qui dure en général huit à dix ans, hors prorogation.
Ces durées sont indicatives et varient selon la stratégie et les conditions de marché. L'horizon réel peut dépasser l'horizon annoncé : une prorogation est possible si les cessions sont retardées.
Un fonds fermé se juge sur deux indicateurs.
Deux précautions évitent les erreurs de lecture.
A savoir La courbe en J ne dit rien de la qualité du gestionnaire : seul le résultat après cessions, sur un cycle complet, permet de l'évaluer.
On ne supprime pas la courbe en J d'un fonds pris isolément : elle tient à la nature même du capital-investissement. On peut en revanche en atténuer l'effet à l'échelle d'un patrimoine, en jouant sur la composition de l'investissement.
Ces leviers réduisent la profondeur et la durée du creux. Ils ne réduisent ni le risque de perte en capital, ni l'illiquidité, ni le risque de prolongation.
Le dernier levier est celui de l'allocation. Le private equity ne représente en général qu'une fraction de l'allocation financière à long terme, entre 5 % et 15 %. Une poche mesurée, soutenue par une épargne de précaution distincte, permet d'attendre la remontée sans avoir à vendre.
Deux structures sont souvent citées pour atténuer la courbe en J : le fonds de fonds et la stratégie secondaire. Elles peuvent se combiner.
Un fonds de fonds investit non pas dans des entreprises, mais dans un portefeuille de fonds de private equity, gérés par des équipes différentes. L'investisseur s'engage une seule fois et accède à plusieurs stratégies, plusieurs gestionnaires et plusieurs millésimes.
L'intérêt vis-à-vis de la courbe en J tient à cette diversité d'âges. Les fonds sous-jacents ne sont pas tous au même stade : certains sont en phase d'investissement, d'autres ont déjà commencé à céder leurs participations. Les creux et les remontées se compensent en partie, et la trajectoire d'ensemble est plus régulière.
De plus, un fonds de fonds peut également intégrer des fonds secondaires.
Un fonds secondaire achète des parts de fonds existants, détenues par d'autres investisseurs, ou un portefeuille de sociétés déjà investies. Le capital est déployé dans des entreprises connues, parfois matures, dont la valorisation peut être analysée. Le prix d'acquisition peut être inférieur à la valeur déclarée des actifs, sans que cela ne soit garanti.
Le cycle est donc raccourci : le portefeuille est déjà construit, la phase de creux est réduite et les premières distributions peuvent intervenir plus tôt. Un fonds de fonds secondaires applique cette logique à un portefeuille de fonds, ou associe, dans un même véhicule, fonds primaires et fonds secondaires pour équilibrer le calendrier.
Attention Ces structures atténuent la courbe en J, elles ne la suppriment pas. Un fonds de fonds ajoute un second niveau de frais, qui pèse sur la performance nette. Pour un secondaire, le résultat dépend du prix payé et de la qualité des actifs repris. Le capital reste immobilisé et exposé au risque de perte.
La stratégie fonds de fonds d'Elevation Capital Partners, société de gestion issue du groupe Elvest (anciennement Inter Invest), constitue des portefeuilles de 15 à 20 fonds de private equity internationaux, primaires et secondaires.
Le détail des caractéristiques, des frais et des risques figure sur notre page consacrée au private equity et dans la documentation de chaque fonds.
{{banner-pe}}
Chez Fyn Patrimoine, la courbe en J se traite comme une question d'organisation : quel montant engager, à quel rythme, dans quels véhicules, et avec quelle réserve de liquidité par ailleurs. Nous retenons une sélection volontairement restreinte, examinée avec exigence, qui donne accès à des solutions longtemps réservées aux family offices et aux investisseurs institutionnels.
Un conseiller dédié analyse votre situation, vos objectifs et votre horizon, puis intègre chaque fonds dans une vision consolidée de votre patrimoine. Il vous aide à anticiper le calendrier des appels de fonds et à suivre l'investissement sur toute sa durée. Investir en confiance commence par des choix clairs et assumés.
Pour savoir si une allocation en private equity, et laquelle, correspond à votre situation, prenez rendez-vous avec un conseiller Fyn Patrimoine.
AMF, Investir via un fonds de capital-investissement (FCPR, FCPI, FIP) : risque de perte en capital, illiquidité, durée de vie des fonds, frais directs et indirects
Investir comporte des risques. Rapprochez-vous de votre conseiller et lisez attentivement la documentation des produits avant toute décision. Les performances passées ne préjugent pas des performances futures. Ce contenu est fourni à titre informatif et pédagogique et ne constitue pas un conseil en investissement personnalisé.

Il n'existe pas de durée unique. Le point bas intervient en général pendant la phase d'investissement, au cours des premières années, et les premières distributions potentielles arrivent généralement à partir de la septième ou huitième année. Une stratégie secondaire peut raccourcir ce cycle.
Non, pas nécessairement. Elle décrit un recul de la valeur affichée en début de vie, dû aux frais et à une valorisation prudente. Le private equity comporte toutefois un risque réel de perte en capital, partielle ou totale, qui est distinct de la courbe en J.
Pas sur un fonds pris isolément. On peut en réduire l'effet à l'échelle d'un patrimoine, en étalant les souscriptions sur plusieurs millésimes, en diversifiant les gestionnaires et en recourant à des stratégies secondaires.
Non. Il la lisse en regroupant des fonds d'âges différents, mais il comporte aussi des frais et l'investisseur reste engagé sur une longue durée. Les frais et les risques sont précisés dans la documentation du fonds.
Son profil de risque est différent, pas nécessairement plus faible. Le portefeuille est déjà constitué, ce qui réduit l'incertitude sur les actifs, mais le résultat dépend du prix d'acquisition et de la qualité des participations. Le risque de perte en capital et l'illiquidité demeurent.